上个月远房堂哥找我,说快被逼疯了。两年前急着凑钱给孩子做手术,找了个小贷公司借十万,合同上写着月息一分,看着不高。等他每个月连本带息还了两年,翻出来合同才看见,除了利息,每个月还有两千多的账户管理费、风控服务费。算下来,一年利息快两万,远超他当初预想。
这就是大多数普通人遇到高息借款的样子。没人提前告诉你,还有借款合同利率上限这回事——过线的利息,你根本不用给。
什么是借款合同利率上限,法律到底怎么规定?
说白了,就是法律给民间借贷的利息画了一条不能碰的红线。放贷方收的利息超过这条线,超出部分法律不保护,你就算不给,打官司法院也站你这边。
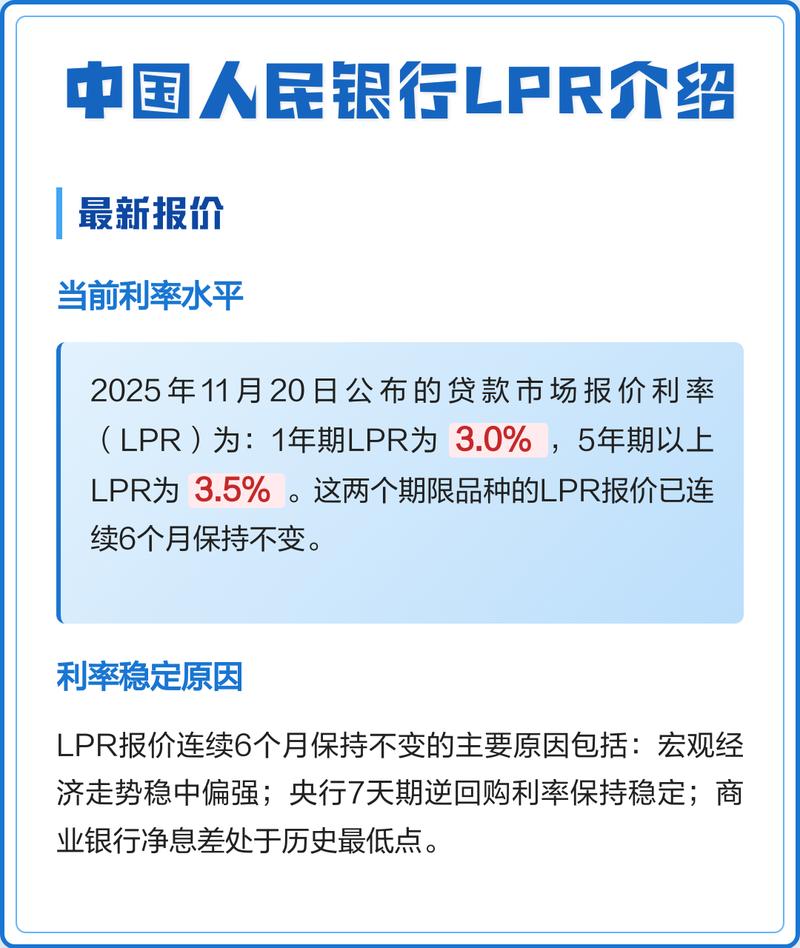
可能有人会说,以前不是说年利率24%、36%吗?那都是老黄历了。2020年之后,民间借贷利率的法定上限统一改成了合同成立时一年期贷款市场报价利率(LPR)的四倍。
LPR是什么?就是央行每个月都会公布的市场参考贷款利率,你搜一下就能查到最新的。就拿2024年下半年的LPR来说,一年期是3.45%,四倍就是13.8%,也就是说,你借个人或者非持牌机构的钱,年利率超过13.8%的部分,法律不保护。
不过话说回来,这个上限不是所有借款都适用。你去银行、消费金融公司这些持牌金融机构贷款,不适用民间借贷的利率上限规则,这点要分清楚。
最常见的两个误区,很多人都踩过坑
第一个误区:各种服务费、手续费、会员费不算利息,不用算进上限里。
说实话,这是现在所有违规放贷的人最爱玩的把戏。把原本的高利息拆成七八个名目,美其名曰这不是利息,是服务费。但根据法律规定,所有这些名目的收费,只要是你因为借钱实际支付的成本,全部都要算进利息里。加起来总利率超过上限,超出部分你一样可以不给。
第二个误区:我已经把高利息给出去了,肯定要不回来了。
真不是这样。很多人觉得钱都给了,哪有要回来的道理,就自认倒霉。但法律明确说了,你给了超过上限的利息,有权要求对方把超出部分退还给你,只要没过诉讼时效,法院都会支持你的诉求。别吃这个哑巴亏。
真遇到超利率的借款,你可以这么做
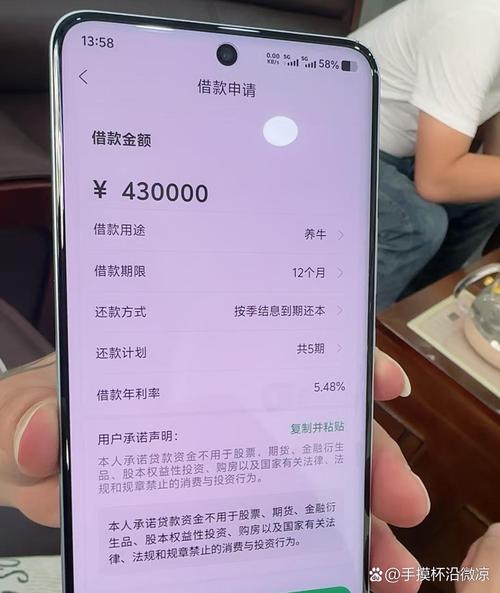
第一步,先自己算清楚账。把你交的所有钱,包括本金、利息、手续费、服务费甚至会员费,一笔一笔全部列出来,找个网上的IRR计算器,算一下实际年利率是多少,对照LPR四倍,算出超出了多少。别嫌麻烦,这是你后面维权的基础。
第二步,拿着算账结果主动找对方协商。很多放贷方本身就不占理,就怕你把事情摊开说。你可以直接要求对方减免超出上限部分的利息,或者退还你已经多给的利息,不少机构怕事情闹大影响不好,都会同意协商方案。
第三步,协商不成再走正式渠道。如果对方是违规网贷,可以打12378向金融监管部门投诉;如果是个人或者小公司的借款,直接去法院提起民事诉讼,这类案子标的额不大的话,诉讼费只要几十块,成本并不高。
我做了十年普法,见过太多人急用钱的时候脑子发热,合同看都不看就签字,最后被高息拖得倾家荡产。其实只要多留个心眼,懂点基础的法律规则,就能避开绝大多数坑。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师