担保责任承担方式:别随便帮人签字,一文讲清坑在哪

上周接了个咨询,小伙子二十七八,刚结婚没两年,发小创业找银行贷款,拉他做担保人,说就是走个流程,让他签个字就行,不会让你出钱。他抹不开面子签了,现在发小欠了一百万跑了,银行把他告了,要查封他刚买的婚房。 他坐在我办公室,手都抖。问出一句话,我至今记得:“我就是签了个字,怎么就欠了一百万了?” 太常见了。对吧?很多人这辈子碰到担保,都是抹不开面子,糊里糊涂就签了,根本不知道担保责任承担方式是什么,也不知道自己签的字到底意味着什么。

担保责任承担方式到底是什么?说人话给你讲明白

说白了,担保就是你给借款人做背书,要是借款人还不上钱,你就得替他还。法律上把担保责任的承担方式分了两种,没有第三种。一种叫一般保证,一种叫连带责任保证。 差别大了去了。 一般保证,简单说就是,债主得先去找借款人要钱,把借款人的房子、车子、存款都执行完了,确实还不完欠款,剩下的部分才能找你要。不到万不得已,轮不到你头上。 那连带责任保证呢?只要借款人到期没还钱,债主爱找谁要找谁要,既能直接找借款人,也能直接找你,甚至可以直接冻你的银行卡、查封你的房子,根本不用等借款人没钱。
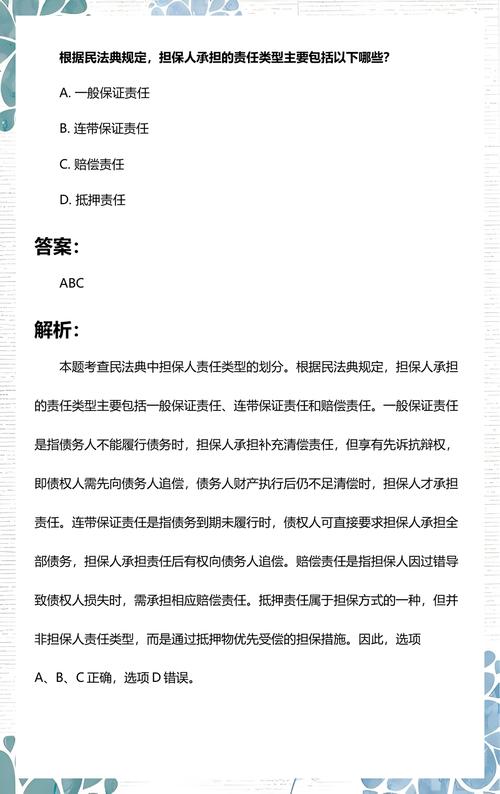
民法典担保责任承担方式分类对比表
民法典担保责任承担方式分类对比表
2021年民法典生效之后,规则变了。这个变化很多人不知道,差点吃大亏。以前要是合同没写清楚是哪种担保,默认算连带责任,现在反过来了,没明确约定是连带责任保证的,默认算一般保证。 说实话,这也算法律更偏向普通人了,毕竟大部分人签字都是抹不开面子,真没想过要替人扛几十万上百万的债。不过话说回来,你要是主动白纸黑字签了连带责任保证,那没的说,该担的责任跑不掉。

普通人最容易踩的误区,我见过太多人栽这了

第一个误区:我就是帮朋友签个字走流程,不用我担责。 你信吗?太多人签担保的时候,借款人都这么说,哪怕是银行的信贷员,有时候也会打哈哈,说就是走个流程,不会真找你。这话能信吗?只要你签了字,合同就生效,法律就认,真出事了,你说你不知道要担责,法院不认这个说法。去年我碰着个快六十的阿姨,一辈子省吃俭用攒了三十万给闺女当嫁妆,就是给远房侄子签了个字,侄子跑了,钱全被划走了,哭都没地方哭。 第二个误区:不管什么担保,都是先找借款人要钱,要不到才找我。 这错得离谱。要是你签的是连带责任保证,债主根本不用绕那个弯,直接就找你。我之前那个当事人,就是朋友贷款买房,他签了连带保证,朋友断供三个月,银行直接把他的微信支付宝全冻了,他连生活费都取不出来,那时候才知道,原来自己根本没处说理。
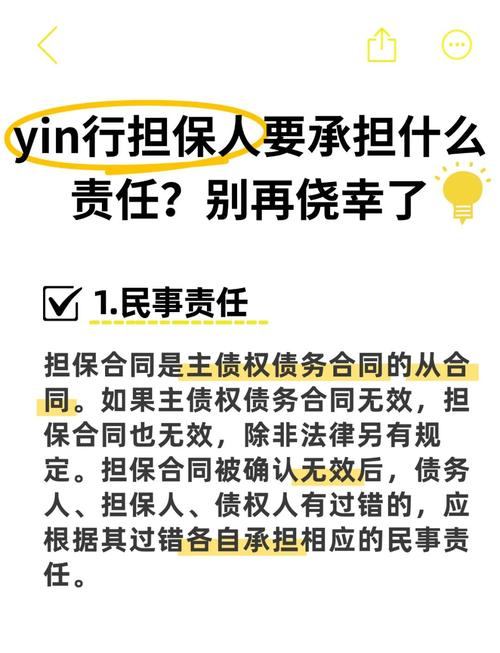
担保责任承担方式常见误区普法图
担保责任承担方式常见误区普法图
还有人跟我说,我只是签了个字,我又没拿到钱,凭什么让我还?法律就是这么规定的,担保本身就是你给别人做保证,你本来就不用拿到钱,但是你自愿签了字,就得承担对应的责任,这个没辙。

真要你签字担保,按这三步做,能避开绝大多数坑

真要你签字担保,按这三步做,能避开绝大多数坑
第一步,不管对方怎么说,先看合同,问清楚担保方式。对方说什么走流程都没用,你一定要翻到担保责任那一页,要是白纸黑字写了“连带责任保证”,你不想扛债,千万别签。要是对方说不用你担多大责任,一定要把“一般保证”四个字写进合同里,别嫌麻烦,真出事了,这几个字能保住你半辈子的积蓄。 第二步,实在抹不开面子必须签,别忘了要反担保。说白了就是,你给债务人做了担保,让债务人把他的房子、车子或者其他值钱的东西抵押给你,真要是哪天你替他还了钱,你还能找他要,把抵押的财产卖了抵债,不至于亏得底掉。这个操作一点不复杂,去登记部门做个抵押登记就行,花不了几十块工本费。 第三步,真的被起诉要求承担担保责任了,先别慌,也别稀里糊涂就认账。先找专业人士帮你看看,你的担保方式是什么,有没有过了保证期间,有没有超过诉讼时效。不少案子里,就是因为债主超过时间没找你主张权利,你的担保责任就直接没了,很多人不知道,稀里糊涂就认了,平白亏了几十万。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。

作者|上海离婚律师

排版|上海离婚律师

审核|小准

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:担保责任承担方式:别随便帮人签字,一文讲清坑在哪
文章链接:https://shanghailihunlvshi.com/susonglihun/1868.html