上周翻读者留言,看到个苏州的小伙子说,去年给同村的发小借了18万,怕人家觉得自己小气,特意在借条上写了月息2分,算下来年息24%,当时觉得这个数大家都能接受。结果今年发小生意亏了还不上,他拿着借条去法院立案,才知道超过的部分根本拿不到,坐在法院门口给我打了20分钟电话,说当初白纸黑字签的字,怎么说不算就不算了。
其实不是签字不算数。是很多人根本不知道,借款合同利率上限这根线,从你签合同的那一刻起,就实实在在卡在那了。
这根线到底卡在哪
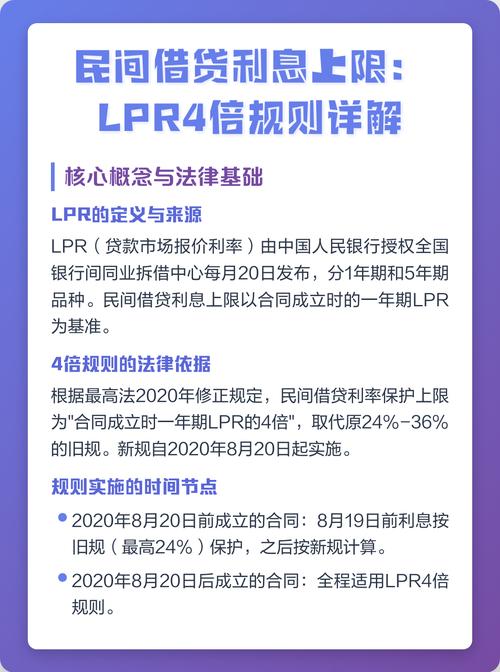
别再抱着几年前的老黄历,说什么24%是受保护的,36%以上是无效的。那是多少年前的规定了,早就改了。
现在的计算逻辑很简单,就是合同成立当时,全国银行间同业拆借中心公布的一年期贷款市场报价利率(LPR)的四倍。
举个最直白的例子。2024年上半年签的借款合同,当时的一年期LPR是3.45%,四倍算下来就是13.8%。也就是说,不管你和对方怎么约定利息,只要最后算出来的年息超过这个数,超过的那部分,法院是不会支持的。
说穿了,这根线不是要约束谁,是给民间借贷的利息划个公平的边界——你借钱出去想赚点合理的收益没问题,想靠高息套别人的钱,法律不帮你撑腰。反过来,你借钱进来想临时周转也没问题,要是被对方按天滚成还不清的高利贷,这根线就是给你兜底的。
很多人以为这只是给放高利贷的人划的线。错了。
不管你是把钱借出去的债权人,还是把钱借进来的债务人,这根线和你都有关系。我见过借出去钱的人,因为约定的利息超过了上限,本来能收1万的利息,最后只拿到6千,觉得亏得慌;也见过借进来钱的人,一开始没算清楚实际利率,等反应过来的时候,光掏的利息都快赶上本金了,哭都找不到地方。
我每次看到有人在借条上随手写月息两分的条款,都忍不住想提醒一句,别拿老黄历当现在的规矩,真出事的时候,没人会因为你之前一直都是这么约定的,就给你网开一面。
两个最容易踩的认知坑
第一个坑,好多人觉得,只要把利息拆成服务费、咨询费、手续费,就不算在利率里了。
真不是。
之前碰到个刚毕业的小姑娘,从某网贷平台借了3万,合同上写的年息是12%,看着比银行高一点,但好像也在合理范围。结果到账的时候,直接被扣了4500的”会员费””风控费”,实际到手才25500。她一开始跟我说,这些费用是给平台的,和借给她钱的机构没关系,不算利息。最后真闹到法院,法官把所有因为借这笔钱必须掏的费用全加进去,算下来实际年息快35%,直接把超过上限的部分全核减了。
说白了,不管你换多少个名目收钱,只要是债权人因为这笔借款收的钱,全部要算进利率的总盘子里,别想着靠拆名目绕开这根线。
第二个坑,很多人觉得,从持牌的银行、消费金融公司借的钱,就不受这个利率上限的约束。
这话半对半错。
持牌金融机构的借贷,确实和普通的民间借贷在适用规则上有一点差别,但不代表他们可以随便收高息。别听有些中介瞎忽悠,说你从持牌机构借的钱,利率就算到24%也是天经地义的。真要是收的费用明显超过了合理的边界,你照样可以提出异议,该核减的部分,半分不会少。
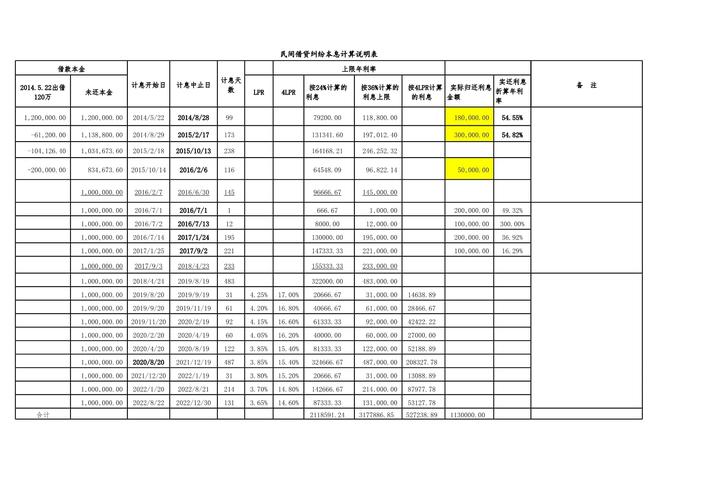
我去年帮一个读者算过他的消费贷账单,表面上看合同利率是18%,但是加了各种保险费、服务费之后,实际利率快27%了,最后和机构协商的时候,对方直接主动把超过的部分给扣了,省了读者近两万块的冤枉钱。
碰到超标的利率,不用急着硬刚
好多人一听说自己碰到了超标的利率,要么吓得赶紧把所有钱都还了,要么就硬扛着一分钱不还,等着对方来告。其实没必要,这事儿没那么复杂,按步骤来就行。
头一件事,先把所有和这笔借款相关的材料捋顺了。别只攥着一张借款合同,要把每一笔转账的记录、对方发的收费通知、每一次还款的截图全存好,自己拿个计算器算清楚:实际到账了多少钱,总共要掏多少利息、多少费用,实际的年化利率是多少。别到了和对方谈的时候,连数都算不对,被对方两句话就绕进去了。
再就是,要是对方要求你付超过法定上限的利息,先别急着硬刚,也别稀里糊涂就把钱给了。你可以把算好的数摆出来,明确告诉对方,超过法定上限的部分你不会支付,如果对方坚持要收,就让对方走正规的司法流程,不用被对方的催收话术吓住。我见过太多人被催收的一句”不还就上门””不还就上征信”吓得赶紧把超标的钱打过去,其实真走流程的时候,法院根本不会支持那部分钱。
还有啊,要是已经被对方起诉了,或者你想要回之前多付的利息,别上来就找那种拍胸脯说帮你全赢的律师。先拿着你整理好的材料,去你当地的公共法律服务中心,很多地方对这类民间借贷的咨询是免费的,先让值班的工作人员帮你把数核一遍,搞清楚哪些是有依据的主张,哪些是没道理的,省得花冤枉的律师费。
说真的,我写了十年普法的内容,从来不会劝大家拿着法律条文和别人争得面红耳赤。但你总得知道这根线在哪,不然不管是往外借钱还是往里借钱,都容易在钱的事上吃没处说的亏。
那个苏州的小伙子后来给我发消息,说他重新和发小算了利息,按法定的标准调整了借条,本来以为拿不到的利息,最后按合理的标准收回来了,发小也觉得这个数是公平的,没闹得太难看。
你看,很多时候大家对利率的争议,根本不是谁故意要坑谁,就是没人告诉过他,这根线到底在哪。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。