说实话,写这个题目前我把键盘停了三回。不是没话讲,是话太多,不知道哪句先出口才不算废话。电信诈骗防范措施——这五个字,翻翻手机里的推送,天天见。可真要问一句:法律上这套东西到底防谁、靠什么防、防不住的时候拿什么去要钱?能答利索的,不多。
我尽量不端着。下面这几段,是给普通人看的,也是给我自己梳理的。
先把公开的账面摆出来:立法到底给了什么工具
规范层面其实不薄。《中华人民共和国反电信网络诈骗法》,2022年9月2日第十三届全国人民代表大会常务委员会第三十六次会议通过,2022年12月1日起施行,全文七章五十条。
第一条把目的写得很直白:为了预防、遏制和惩治电信网络诈骗活动,加强反电信网络诈骗工作,保护公民和组织的合法权益,维护社会稳定和国家安全,制定本法。注意那个排序——“预防”站在“惩治”前面。立法者要的不是事后抓人,是事中掐断。
第二条给的定义是:以非法占有为目的,利用电信网络技术手段,通过远程、非接触等方式,诈骗公私财物的行为。“远程、非接触”这五个字,是整部法的技术底色。面对面骗人靠演技,隔着屏幕骗人靠的是信息、账户和通信链路。所以这部法的矛头,一大半没指向骗子本人,指向了“通道”。
数据这块我不想含糊,也不想硬凑。中国司法大数据研究院发布过《涉信息网络犯罪特点和趋势(2017.1—2021.12)司法大数据专题报告》,在该统计区间内,涉信息网络犯罪案件总体呈现上升态势,其中与电信网络相关的财产型犯罪占有相当比重——此处只作趋势性描述,不引具体数值,因为数值一脱开原始报告就容易被当成传言转。定性层面更值得引的是立法机关的判断:全国人大常委会法工委有关负责人在就这部法律答记者问时,把这类犯罪概括为当前社会治安领域突出、群众反映强烈的犯罪类型之一。趋势描述加定性判断,比一堆来路不明的百分比靠谱得多。
两组对比:一个违法,一个不违法但更要命
第一组,拿网络交易里的合法形态和违法形态摆一起。
合法的这边,是一家规规矩矩做小家电的网店:营业执照亮出来,平台企业认证做了,客服沟通全在平台内消息里,买家付款走平台担保,发货有物流单号,出争议找平台、找消协、找市场监管。
违法的那边,是冒充平台客服打来电话,说订单异常要退款,让你加个私人号码、下载一个所谓“专用App”,再引导你把钱转到某个“安全账户”上。这不用我多解释,《刑法》第二百六十六条摆在那儿:诈骗公私财物,数额较大的,处三年以下有期徒刑、拘役或者管制,并处或者单处罚金;数额巨大或者有其他严重情节的,处三年以上十年以下有期徒刑,并处罚金。远程实施、技术加持,是量刑上的加重情节来源,不是减轻的理由。
第二组更值得看,因为两边都不违法。
低风险那种:买家在平台内下单,用官方支付渠道付款,钱先到第三方,货到了确认收货,卖家才拿到钱。这整个过程里,钱的每一步都在平台上留痕,争议有明确的处理规则,客服介入的记录随时可查。
高风险那种:还是买东西,聊着聊着觉得对方挺投缘,加了私人联系方式。对方说走平台要抽点,直接转卡上给你便宜两百。你转了。这行为违法吗?不违法,你没做错什么。可你把自己从“有平台兜底的买家”,变成了“直接对个人的债权人”。对方不发货,你要证明他是谁、钱去了哪个账户、这笔钱是货款而不是别的什么。举证的责任、追款的路子、能调动的外部力量,全变了。
所以全文唯一那个关键区分变量,是这一句:资金流是否走在一条可留痕、可回溯、且有第三方介入的闭环渠道里。

法律画像:它归哪部法管,谁欠谁什么
严格讲,电信诈骗防范措施不是某一部法的专属话题,它是一个跨部门法的组合。
刑事那条线:《刑法》第二百六十六条管诈骗;第二百八十七条之二管帮助信息网络犯罪活动——把银行卡、电话卡、支付账户、互联网账号提供给他人使用,情节严重的,可能落到这一条上。《反电信网络诈骗法》第三十一条也明文禁止非法买卖、出租、出借电话卡、物联网卡、电信线路、短信端口、银行账户、支付账户、互联网账号等,禁止提供实名核验帮助。这里有个特别容易被忽略的落差:出借一张卡,很多人心里想的是“人情”,法律看的是“通道”。
民事那条线:《民法典》第一百四十八条规定,一方以欺诈手段,使对方在违背真实意思的情况下实施的民事法律行为,受欺诈方有权请求人民法院或者仲裁机构予以撤销。撤销之后怎样?第一百五十七条——行为人因该行为取得的财产,应当予以返还;不能返还或者没有必要返还的,应当折价补偿。有过错的一方应当赔偿对方由此所受到的损失。但撤销权是有期限的,第一百五十二条规定,当事人自知道或者应当知道撤销事由之日起一年内没有行使撤销权的,撤销权消灭。这个“一年”,比很多人以为的要短。
还有一条容易被漏掉:《个人信息保护法》第六十九条,处理个人信息侵害个人信息权益造成损害,个人信息处理者不能证明自己没有过错的,应当承担损害赔偿等侵权责任。举证责任在这里是倒过来的。这是立法者的倾斜。
倾斜,是这几个条文共同的底色。可倾斜归倾斜,权利义务的不对称其实是双向的:银行、电信业务经营者、互联网服务提供者这些“看门人”被塞进了一堆法定义务——账户实名、异常监测、风险提示、限制功能;而普通个人手里握着的,是救济权。救济权要花钱、花时间、花证据。你享有权利,不等于你兑现得了。这就是为什么“防范”两个字一直站在前面。
三阶动作:事前、事中、事后各留一手
讲动作,不讲口号。
事前。时间节点放在你第一次和陌生主体发生资金往来之前——注意,是“之前”。履行方式:用国家反诈中心App核验对方账号;通过工信部“一证通查”服务查清自己名下有几张电话卡;企业主体到市场监管部门的公示系统里查一遍登记信息;把收款账户名称和合同相对人名称对一遍。对不上?停手。凭证留存:对方发来的账号信息截图、平台内聊天记录、电子订单编号、营业执照照片,原样存着,别只存转发过几手的那种图。
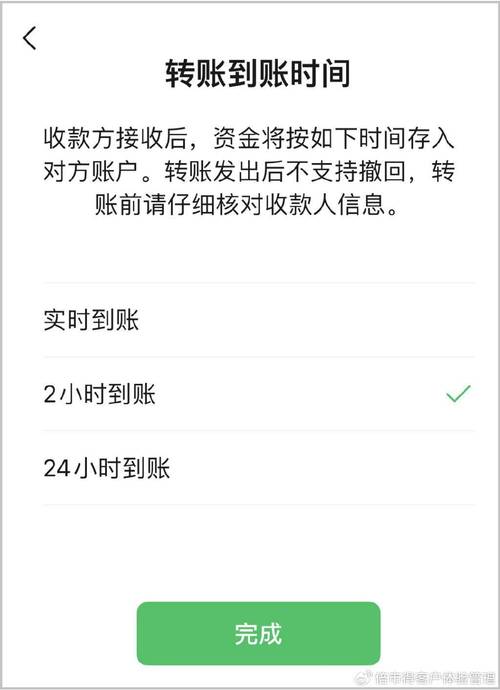
事中。时间节点卡在资金转出当天,越贴近转账那一刻越好。履行方式:非同名账户一律设成延时到账,日限额调低;大额操作去银行柜面办,不隔着屏幕听人指挥;转账前后给真正的官方客服打个电话回拨核实——是回拨你自己查到的号码,不是对方递给你的号码。凭证留存:转账回单、交易流水号、通话录音、屏幕录屏,原始载体别删。
事后。时间节点就是发现不对的第一时间,越快越好。履行方式:拨110,或者96110反诈专线,然后到就近派出所做笔录;同步联系开户行申请紧急止付,先把资金通道堵上。凭证留存:加盖银行业务印章的账户明细、报案回执、公安机关出具的受案证明,这些是后面走任何路径的入场券。真要打民事上的撤销或者返还不当得利,那个一年的期限,从你知道或者应当知道那天就开始跑了。
还有件事得说破。防不住的时候,别急着自我归咎。骗子赢在信息差,你输的往往只是那一分钟的犹豫。该报的报,该留的留,该问律师的问。不是每一次都能追回来,但什么都不做,是唯一能确定追不回来的那条路。
本内容仅供法律信息参考,不构成委托关系,不构成对裁判结果的任何形式承诺。