上周三下午,社区便民服务站的桌子边坐了个大姐,手里捏着一张对折过好几回的纸,边角都毛了。她把纸推过来,只问了一句:这上面写的利息,是不是太高了?
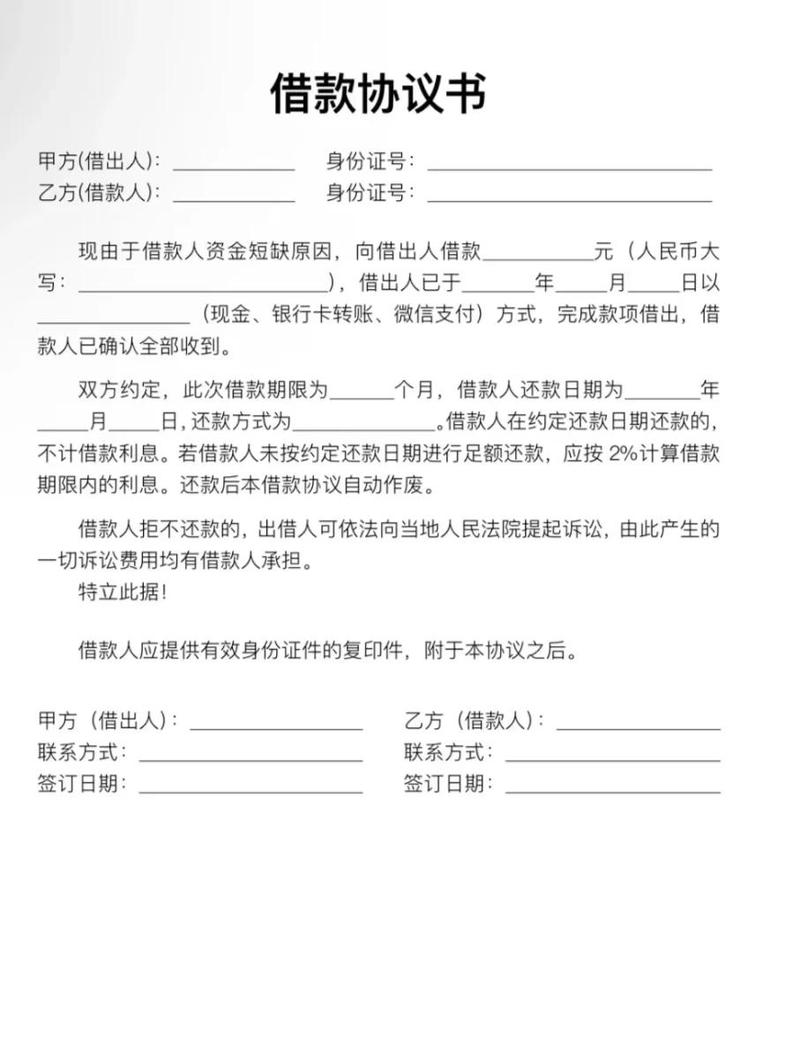
借条。本金三万,月息两分。她算了半天没算明白,“两分”到底是几个意思,法律管不管。
管。而且管得挺细。
说回这件事。借款合同利率上限这几个字听着像法条,其实跟柴米油盐一样近。亲戚之间周转、装修队垫资、小本生意进货缺个口子——只要写了借条、签了合同、约定了“什么时候还多少”,就撞上它了。
卡住人的,往往不是本金
来问的人,很少纠结本金。三万就是三万,谁都认。纠结的是后面跟着的那一串:利息、逾期罚息、违约金、手续费、服务费、管理费……名字一个比一个斯文。
把这些加起来,才是你真正多掏出去的钱。很多人只盯着借条上那个百分比,忽略了后面那几行小字。等真要还了,才发现总数对不上。

那把尺子,量的是加在一起的总数
法律对民间借贷的利率是有上限的。这个上限跟一个叫“一年期贷款市场报价利率”的东西挂钩,简称LPR。中国人民银行授权全国银行间同业拆借中心,每月20日公布一次。
司法保护的上限,是合同成立时一年期LPR的四倍。
注意两个词。一个是“合同成立时”——不是你去法院那天,也不是你还不上那天,是你们当初签下这张条子的那个时间点。另一个是“四倍”,具体多少,得看那个月公布的数值。举个例子方便理解:假设当时一年期LPR是3%,四倍就是12%。数字会变,方法不变。
然后是最容易被漏掉的一层:利息、逾期利息、违约金,还有其他各种名目的费用,加在一起,不能超过这条线。不是各自算各自的。你把利息压在上限以内,转头又加一笔“违约金”,加起来超了,超出部分照样站不住。
还有几件事,一并说了吧。
借钱的时候先把利息扣掉——比如借三万,到手两万七,三千当场当“利息”扣了。这叫预扣利息。法律上,本金按你实际拿到手的钱算,不是按借条上写的数。这一条,《民法典》里是明明白白写着的。
自然人之间借钱,如果压根没提利息,那法律上看作没有利息。注意,是“没提”才算没有。提了但含糊,自然人之间也倾向于按没有利息处理;一方是公司、个体户这类,就按交易习惯、市场情况来定,不是一句话能拍板的。
还有利滚利。前期利息滚进本金里再算利息,看着挺绕,但滚完之后的总数,仍然要受那条线的约束。绕不出圈。
两个误会,得说清楚
误会一:超过上限,借条就整个作废了。
不是。合同还是有效的,本金要还,合理范围内的利息也要还。法律不支持的是超出那条线的那一部分。有人听到“不受保护”四个字,以为可以一分不还。这个理解偏了,而且偏得挺危险。
误会二:把“利息”改成“服务费”“咨询费”就绕过去了。
也没有。看的是实质。不管你换个什么名字,只要它是为这一笔借款收的钱,就会被拉进来一起算。名字不值钱,总数才值钱。
顺便提一句,老借条和新借条,适用的规则可能不完全一样。2020年8月20日前后成立的合同,过渡上有一些讲究。手里那张纸是哪一年的,最好先看清楚。
还有一层边界。上面这套民间借贷的尺子,主要管的是个人之间、个人和小生意之间的借款。持牌金融机构的借款纠纷,规则不完全相同,实践中法院会综合来看。别拿着这一套标准去套所有情况。
明天就能做的三件事

光知道规则没用,得动手。下面这几步,不花钱,也不难。
一,给自己算一笔明账。找一张A4纸,画三列:到手多少、已经还了多少、约定总共要还多少。转账记录、收款截图、每次还款的凭证,按时间排一排。然后用个笨办法估年化:总还款减去到手本金,除以到手本金,再按借期折算成年。数不一定精确,但能让你心里有底——到底是12%上下,还是奔着30%去了。
二,把话说明白,而且要留痕。别打电话,打电话说不清,也留不下。用微信或者短信,平平常常发一句:“我这边记的是每月X号还X元,一共X期,你看对不对?”对方回一个“对”,或者回个别的数字,这就是记录。别骂人,别赌气,也别把话说死。谈得下来就谈;谈不下来,这些记录后面有用。
三,真进了法院,别躲。收到传票、起诉状,按时去。躲是最吃亏的。去的时候带三样东西:转账流水、还款凭证、聊天记录。开庭时你有权就“超出上限的部分”提出自己的意见。拿不准怎么写、怎么说的,打12348公共法律服务热线,或者到社区每周的法律顾问值班日坐一坐,都是免费的。
再说句实在话。借钱还钱,是信用的事,该还的别赖。可信用不等于别人说多少就是多少。该还的一分不少,不该多给的一分不掏——这两句话,不矛盾。
那张借条上的月息两分,后来大姐自己算了一遍,又拿去问了值班律师。她走的时候说了一句话,我记到现在:原来这事有尺子啊。
是啊。有尺子,只是没人拿给你看过。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。