预付卡资金安全:钱没花完店没了,这事到底卡在哪?

上周三下午,社区服务站刚开门,刘阿姨就攥着一张健身卡进来。卡里还有四千多,店门上贴了张“内部调整,暂停营业”。她问,这钱还能不能要回来? 说实话,这事儿这两年问的人不少。预付卡资金安全,听着像金融词,其实跟买菜、理发、带孩子上早教一样,是日子里的麻烦。

这事卡在哪:钱先给了,服务还没来

你充值那一刻,和商家之间就是一个合同。你付钱,他承诺以后提供服务或者商品。法律上,你手里攥着的是一份债权——请求他按约定办事的权利。 不是你把钱存在他那儿。更不是他替你保管。钱进了他的账户,通常就归他支配了。所以一旦店关门,你追的是债,不是取回某张特定钞票。这个区别很关键。 《消费者权益保护法》第五十三条说得明白:经营者以预收款方式提供商品或者服务,未按约定提供的,应当按照消费者的要求履行约定或者退回预付款,并应当承担预付款的利息、消费者必须支付的合理费用。这是你的底气。 但现实里,发卡主体五花八门。公司、个体户、甚至没执照的个人。监管规则也不同。
社区便民服务站居民手持预付卡咨询场景
社区便民服务站居民手持预付卡咨询场景

法律边界在哪:备案、存管,管的是谁?

有一部《单用途商业预付卡管理办法(试行)》。它管的是从事零售业、住宿和餐饮业、居民服务业的企业法人。发卡企业要备案。规模发卡企业、集团发卡企业、品牌发卡企业还要资金存管。 存管是啥?就是按一定比例把预收资金放在银行专门账户,不能随便动。这个制度是为了防风险。 但注意:它主要针对企业法人。很多个体户、小公司不在这个强制范围内。所以你不能一看有卡就以为都有存管。法律边界就是:有规定的按规定走,没规定的靠合同和证据。 另外,如果商家是公司,股东通常只承担有限责任;如果是个体户,经营者要以个人或家庭财产承担债务。这是追偿时的一个区别。不过执行难是另一回事。
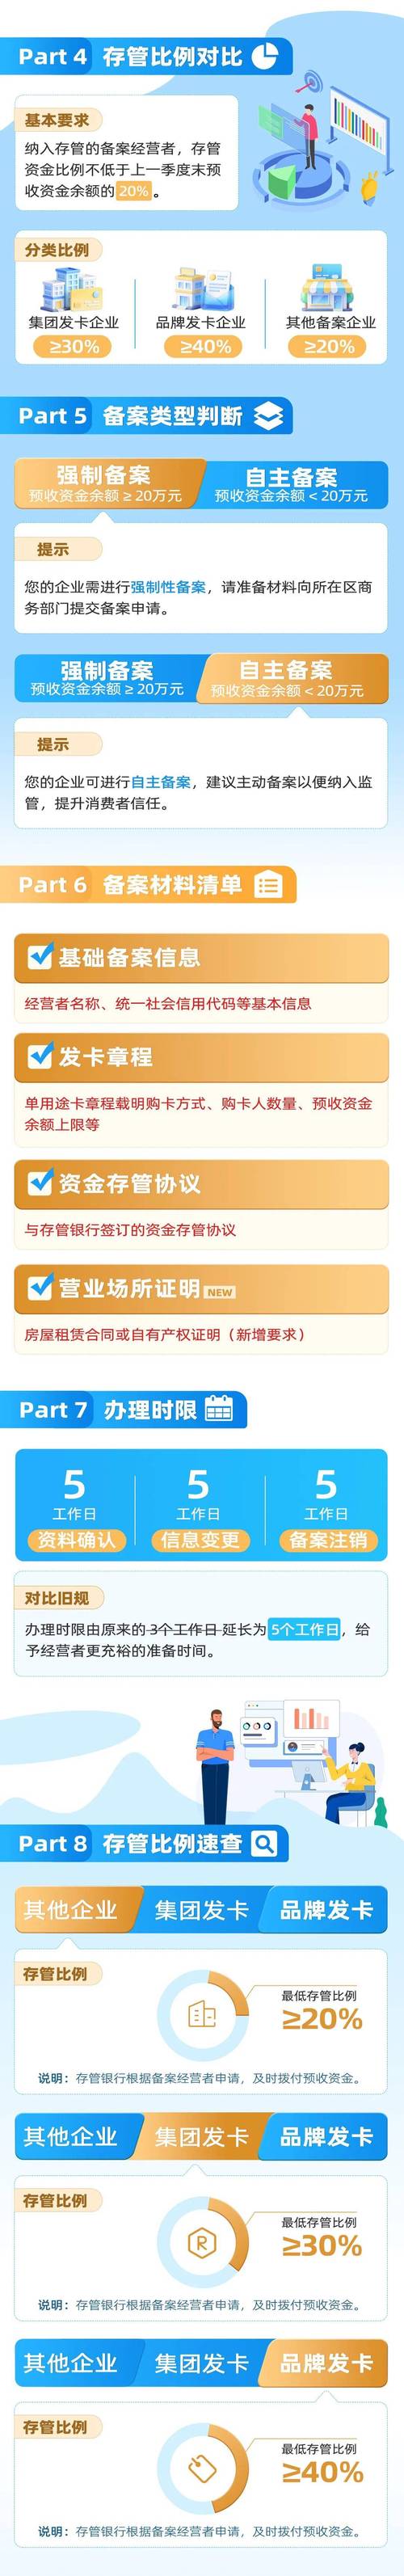
单用途商业预付卡企业备案与资金存管流程示意图

最容易误会哪:三个想当然

第一个误会:预付款像银行存款,有国家兜底。不对。没有存款保险。它本质是商业信用。 第二个误会:商家跑路就是诈骗,报警一定立案。不一定。合同诈骗有严格条件,很多属于民事违约。报警可以,但公安可能建议走民事途径。 第三个误会:卡里的钱不能退,只能换东西。要看合同和实际情况。如果商家不按约定提供服务,消费者可以要求退款。格式条款里“一经售出概不退款”这种,如果排除了消费者主要权利,可能被认定无效。但具体要看条款和证据。
消费者保留预付卡充值凭证小票特写
消费者保留预付卡充值凭证小票特写

明天能做什么:三步,不费劲

第一步,充之前看一眼。营业执照挂在墙上,拍个照。看发卡的是公司还是个体户。上国家企业信用信息公示系统查一下,有没有经营异常。别嫌麻烦,一分钟的事。金额别太大,先充个小额试试水。留好转账记录、卡号、余额截图。最好让商家在收据上写明卡内余额和有效期。 第二步,消费中留个心。每次消费后对一下余额,小票别随手扔。如果店换了老板、改了名字,赶紧问一句:原来的卡还能用吗?最好让他在微信上回一句,截屏保存。这就是证据。 第三步,出事了别慌。先书面协商,微信文字也算。写清楚卡号、余额、要求退款、给个期限。协商不成,打12315,或者向当地商务部门反映。金额大的,可以考虑去法院起诉,小额诉讼程序不复杂。注意诉讼时效,一般三年,从你知道权利受损那天算。别拖。 法律不保证每一笔预付款都万无一失,但能让你在事前多一分清醒,事后多一条路。预付卡资金安全,说到底,是别把商家的承诺当成自己的存款。 本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:预付卡资金安全:钱没花完店没了,这事到底卡在哪?
文章链接:https://shanghailihunlvshi.com/susonglihun/3001.html