担保责任承担方式到底是什么?白话给你讲明白
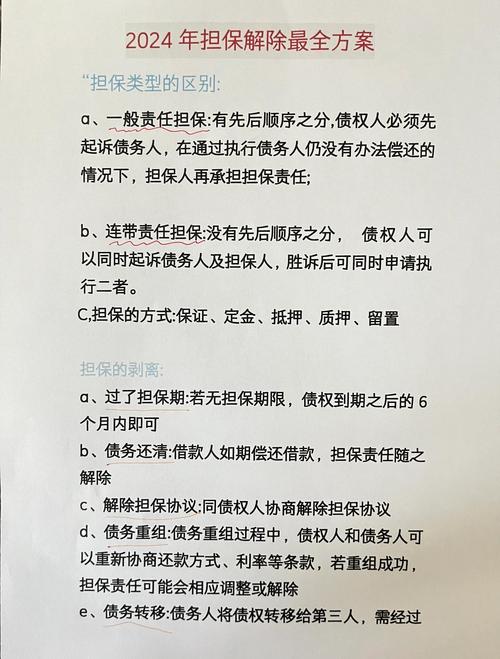
说白了,担保就是你给借款人做背书,告诉债主:他要是不还钱,我来兜着。但这个“兜着”的方式,法律上分两种完全不同的情况,差一个字结果天差地别。 就是一般保证和连带责任保证。 一般保证是什么意思?就是债主得先去找借款人要钱,把借款人能卖的房子车子、能划的存款都执行完了,真的一分钱都拿不出来了,才能回头来找担保人要。相当于法律给一般保证人留了一层缓冲垫。 那连带责任保证呢?那可就不一样了。只要到期借款人没还钱,债主想找谁要就找谁要,既可以直接起诉借款人,也可以直接起诉你担保人,甚至可以同时起诉你们俩。你一点推托的余地都没有。 说实话,这两种责任的差别,真的是一个天上一个地下。
两个最常见的误区,踩错就出事
第一个误区:钱又不是我借的,我凭啥要还? 太多人这么想了。我见过开超市的大叔,帮小舅子担保二十万,小舅子赌钱输了跑了,大叔跟债主拍桌子:钱又不是我花的,要找去找他!最后还是被法院强制执行,把超市货都清了还债。 法律不管你用不用钱,只要你是自愿签字做担保,就得按照约定承担担保责任。签字不是闹着玩的,落笔就要认。 第二个误区:反正我也没钱,债主来了我就躲,躲过去就没事了。 这真的是大错特错。你躲得掉人,躲不掉判决。而且你不出庭应诉,相当于自动放弃了自己的抗辩权利。本来你可以主张担保期限过了,本来你可以说你是一般保证,要求先执行借款人的财产,你不说,法院只会根据债权人提交的材料判决,最后吃亏的还是你自己。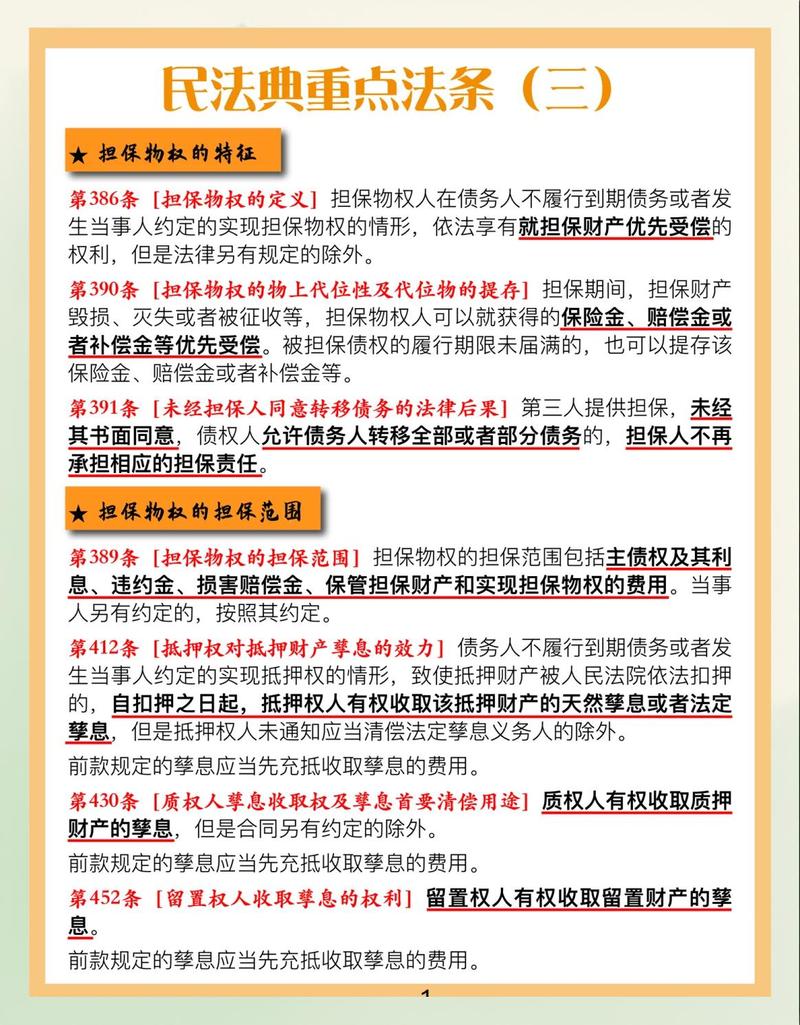
真摊上担保的事,按这三步走