上周约发小吃饭,坐下来没三分钟,她掏出手机翻出转账记录哭。攒了八年钱,加上双方老人凑的首付,咬咬牙买了市区的老破小准备给孩子落学籍,结果付了三成首付,去过户才发现,房子早就被原房主抵押给了小额贷款公司,欠了快两百万。原房主早把钱挪去炒股亏光了,现在人躲着不见。
换你你摊上这事,能不崩溃吗?
为啥二手房交易风险防范,是普通人买房的第一道关
说白了,二手房交易风险防范,不是中介嘴里那些动辄几万块的花里胡哨的服务套餐,就是你买房子之前,把所有藏在房产证背后的雷,一个个挖出来排掉。
翻译成法律上的大白话,就是交易双方都有如实披露房屋真实信息的义务,买方也要尽到合理的审查义务,不是出了事全能甩给对方。它的适用边界也很清楚:法律不会帮一个懒汉兜底。如果你明明花几十块就能查到房子有问题,你自己嫌麻烦不去查,签了合同付了钱才反悔,法院也不会支持你全部的赔偿诉求。毕竟,买房是你自己一辈子的大事,别人没法替你把所有的关都把了。
两个常见误区,九成买房人都踩过
第一个误区:中介说没问题就肯定没问题。
说实话,我接过不下十个这样的案子,要么是中介图省事,只查了表面的一次抵押,没查隐形的二押、司法查封;要么是个别中介收了房主好处,故意隐瞒房屋的问题。
法律上的纠偏在这里:中介只对自己明知的信息承担如实报告的责任,如果中介一口咬定自己也不知道有抵押,你又拿不出证据证明中介知情,最后很难让中介赔你全部损失。别把所有希望都寄托在中介身上,这个道理一定要记牢。
第二个误区:房产证拿到手,房子就是我的了。
很多人买了二手房,因为要避税或者等满五唯一,迟迟不去过户,先把房产证拿过来,付了八成房款就住进去,觉得稳了。结果呢?原房主偷偷把房子拿去抵押,甚至一房二卖,你找谁说理去?
法律上只认不动产登记中心的官方登记信息,房产证只是个凭证,不是产权归属的最终依据。没完成过户登记,房子法律上就还不是你的。
真遇到问题,按这三步走,成本最低也最合法
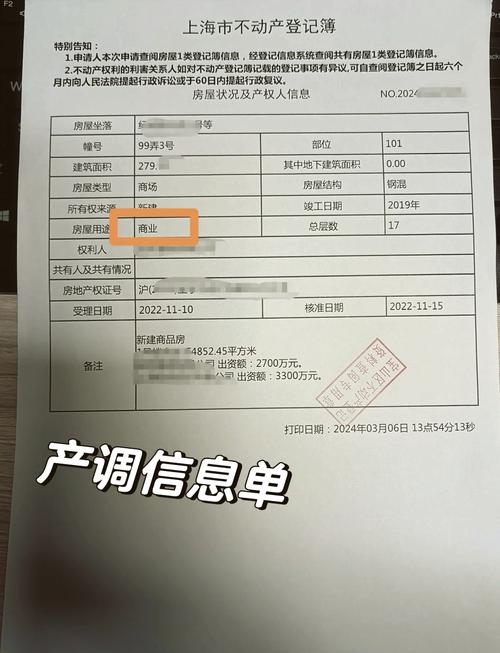
第一步,不管谁跟你打包票,你自己抽半天时间,带身份证去当地不动产登记中心,拉一份全套的房屋产调。所有的抵押、查封、预告登记、甚至原房主因为欠债被司法冻结,全能看的清清楚楚。这个要花多少钱?大多城市免费,就算收费也不超过五十块。这点钱都别省,省了就是给自己埋大坑。
第二步,要是真查出了问题,比如隐藏抵押或者查封,第一时间别撒泼闹事,先固定证据,给原房主发书面催告。不管是微信文字记录,还是纸质快递发催告函,都要留好底,明确要求对方在指定期限内解决问题,同时告知对方,到期不解决你会解除合同,要求退钱赔偿。
第三步,如果对方躲着不见,或者明确说解决不了,别拖着耗着,马上找专业人士写材料去法院起诉,同时申请财产保全,把这套房子先查封了。拖着越久,越容易被其他债权人先下手执行,你拿回钱的概率就越低。
不过话说回来,大部分二手房交易其实都是顺利的。只要你别嫌麻烦,多留一个心眼,就能避开绝大多数致命的坑。毕竟,对大多数普通家庭来说,买房花的是几代人的积蓄,慢一点,稳一点,总没错。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师