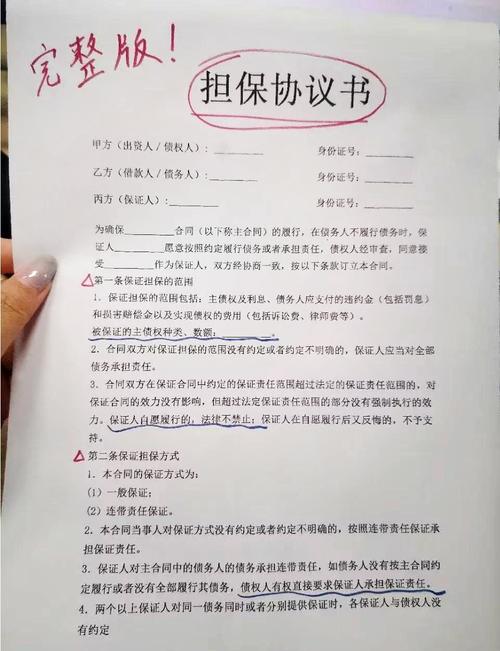
一句话讲明白担保责任承担方式
说白了,你给别人做担保,就是跟债主拍板:「要是他不还钱,我来担这个债」。 法律上目前最常见的两种承担方式,就是一般保证和连带责任保证。两者差得不是一点半点。 一般保证是什么呢?就是债主必须先去找借钱的那个人要钱,把借钱的人所有可执行的财产都处置完了,还是还不上,剩下的债务才能找你要。换句大白话,轮不到你先出头。 那连带责任保证呢?那就完全不一样了。只要债务人到期没还钱,债主愿意找谁要就找谁要,可以直接跳过债务人找你,你连说「先找他要,他还不上我再来」的机会都没有。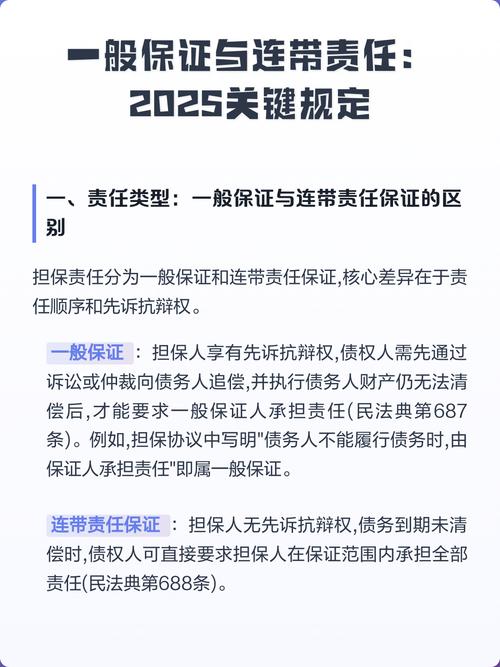
最坑人的两个误区,踩中大概率倒霉
我做了十年律师,见过最多的就是踩了认知误区的普通人,平白无故赔了几十万。说两个最常见的,你自己对对。 第一个误区:我就是帮朋友签个字撑场子,我又没拿到钱,凭啥让我担责? 上个月还碰到一个阿姨,儿子同学买房贷款,让她做担保,她想着都是熟人,去银行签个字就行,谁知道合同都没看就签了。最后对方断供,银行找她还钱,她还说「我就是去凑个人头,我又没花银行的钱」。不好意思,法律只认签字。你签了担保人,就得担责。 还有更冤的,借条末尾空白处签个名,债主直接说你是担保人,你说你只是来见证的,拿不出证据,最后法院判你担责的,我都见过不止一例。 第二个误区:只要签了担保,对方一辈子没还清,我就得一直担着。 不对不对。保证是有期限的。没有约定保证期限的,法律规定就是债务到期之后六个月。过了这六个月债主都没主动找你主张权利,你就不用担责了。别债主一找你,你就稀里糊涂认了。
真碰到担保纠纷,按这三步来