说透预付卡资金安全,其实就是这么回事
很多人一听“预付卡”,就想起那种几百上千块的大卡,其实不是。你去理发店充的卡,水果店办的会员,健身房买的年卡,甚至洗车行的次卡,只要是你先给钱,后消费,都算。 那什么叫预付卡资金安全?说白了,就是你提前给出去的这笔没消费的钱,不能让商家随便拿去造。 之前没明确规矩的时候,商家收了钱直接进自己腰包,拿去开分店,拿去还债,甚至拿去赌,都没人管。要是经营不好倒了,你那剩下的钱,就跟打水漂一样,连响都听不到。 现在不一样了,现在要求预付卡存管制度,就是商家收的预付资金,得按比例存到专门开立的存管账户里,不能随便提出来用。要是商家真的做不下去了,这笔存管的钱,就能拿来退给消费者。 不过话说回来,不是所有预付卡都走这个存管,那种跨地区用的大集团卡,和本地单商家的卡,规矩不一样,一般我们普通人日常办的,都是本地单用途预付卡,归当地市场监管部门管。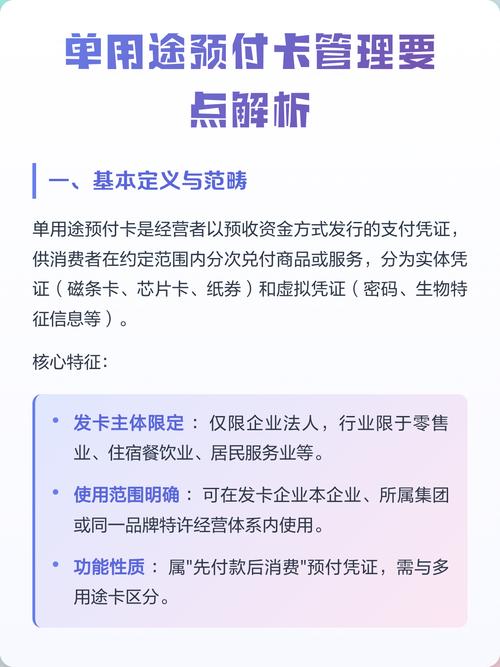
两个常见误区,别踩
第一个误区,很多人说,连锁大牌子不会跑,多充点没事。 真的是这样吗?前几年多少连锁健身房、连锁培训机构说没就没了?连全国性的牌子都能一夜之间关门,你那点预存款,找谁说理去?法律上不管你牌子多大,只要做预付卡业务,该守的规矩就得守,牌子大不代表你的钱就一定安全。 第二个误区,只要商家卷钱跑了,就是诈骗,警察必须抓。 其实不对。要是商家一开始开店就是为了骗钱,收了一堆卡钱直接就跑,那确实是诈骗,赶紧报警。但大部分情况,商家一开始确实是正经做生意,后来经营不善,亏了钱扛不住才走的,这种一般属于民事纠纷,警察不会按刑事案件立案,得走别的途径维权。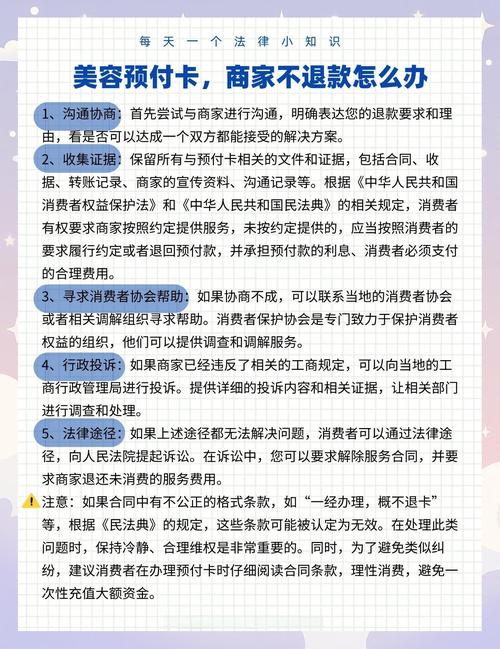
真出事了,按这几步来