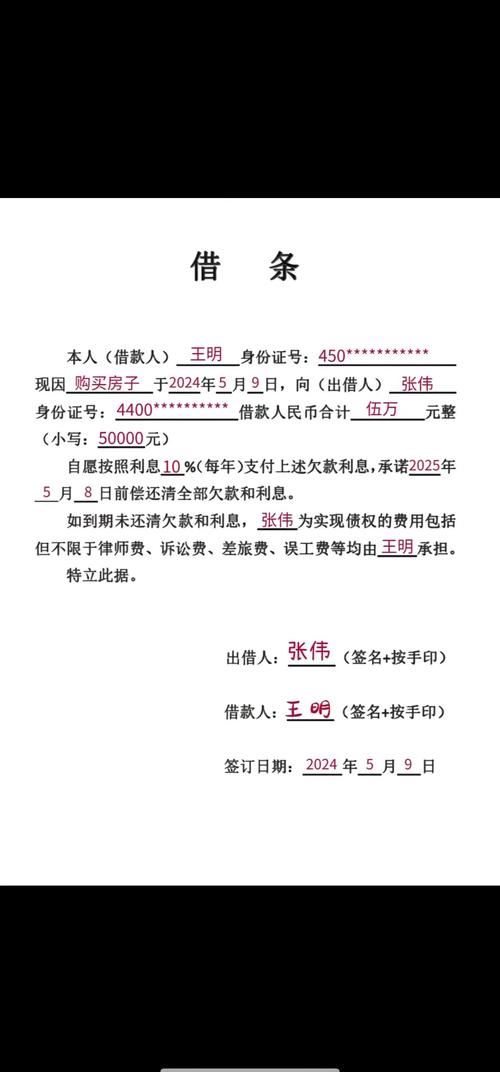
上个月楼下开小卖部的张阿姨拽着我聊了快一个小时,说她远房外甥去年买房凑首付,差二十万,找同村一个做建材的老板借的,当时白纸黑字写了年息18%,现在外甥攒了钱要还,说利息超过法律规定了,只肯按14%给,老板堵着门要债,一家人都闹心。
换做是你,会不会觉得,白纸黑字签了字,说给多少利息就得给多少?哪有事后反悔的道理?其实不然。借款合同利率上限从来不是写在法条里给法官看的冷文字,是咱们普通人借钱、放钱都得摸清楚的保命线。
为啥这事和普通人息息相关
很多人觉得,利率规则是银行大企业的事,我就借个几万块给亲戚,签个借条而已,哪用得着管什么上限?
真不是。只要是你情我愿的借款,哪怕只有几千块,只要白纸黑字落了款,就都在规则范围内。小到朋友救急私借,大到首付缺口凑钱,甚至是网上那些不上征信的小额周转,本质都是借款合同,都绕不开这条线。
你要是放钱,收多了利息,对方真到法院告你,超过的部分法官肯定让你退回去。你要是借钱,给多了冤枉利息,你也有权利要回来。
法律说的利率上限到底怎么算
说出来你可能不信,五六年前网上还在说的两线三区,24%、36%那套,早就改规则了。
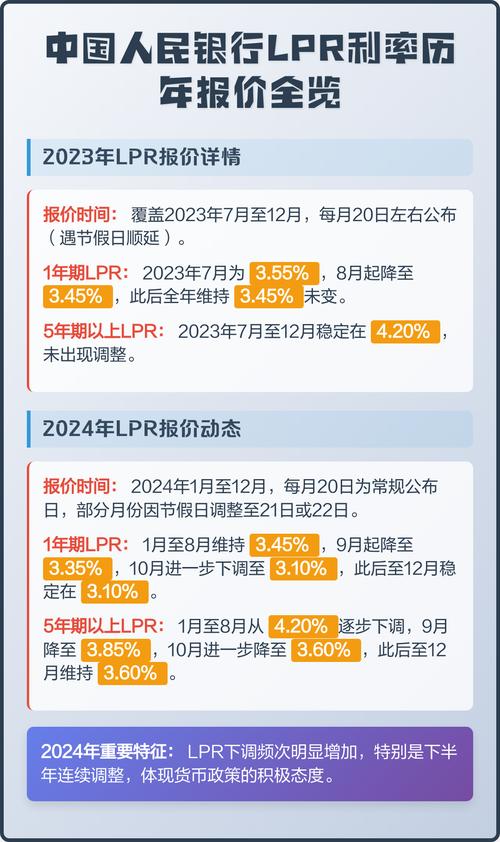
现在的规则很简单,一年期贷款市场报价利率(也就是大家说的LPR)的四倍,就是借款合同利率的法定上限。这个LPR每个月都会由银行公布一次,所以上限不是固定死的,会跟着变。
就拿最近几个月来说,一年期LPR一直是3.45%,算下来四倍就是13.8%,也就是说,年息超过13.8%的部分,你可以不给,就算签了合同也不算数。
别搞错适用边界,这条规则管的是民间借贷,也就是个人之间、个人和非金融公司之间的借款,正规持牌的银行、消费金融这些另说,别乱套。还有那些变着花样收的钱,什么砍头息、服务费、中介费、提前还款违约金,只要是你为了借这笔钱掏出去的,全都算进利息里一起算,别被对方拆分费用的套路骗了。
两个常见误区得纠过来
第一个误区,很多人说,我自愿签的合同,写多少都得认。真不对。法律这条上限是强制性的,不管你愿不愿意,超过部分就是不受保护,哪怕你按了手印拍了照,也没用。
第二个误区,很多人以为,只有放高利贷才会超,亲戚朋友之间不会。其实不然,很多人觉得月息一分不高,算下来年息就是12%,刚好在最近的线内,要是月息一分五,年息就是18%,早就超了。不少人碍于面子不好意思说,稀里糊涂给了好几年冤枉钱。
说实话,我之前接过一个读者来信,老爷子借了十万给侄子,说好一分五息,给了五年,后来侄子做生意亏了,还钱的时候说要扣回超过的部分,老爷子气得直跳脚,说我好心帮你你还坑我,其实真就是不知道规则在哪。
真碰到超利率的情况,该怎么做
先把账算明白。把所有你要付的钱加总,砍头息要扣除,算实际借到的本金,然后找当月公布的LPR,乘四算出上限,一比就清楚谁对谁错,别稀里糊涂被对方忽悠。
试着坐下来谈。拿着你算好的数跟对方说,该给的一分不少,超过的部分我不给,已经给了的麻烦退回来。大部分私借都是熟人,闹到法院对谁都不好看,一般都能谈出结果。哪怕是网贷,现在也都有协商减免的通道,不用上来就硬碰硬。
谈不拢就找正规途径解决。现在很多地方的人民调解委员会处理民间借贷纠纷不收费,实在不行再去法院起诉,标的额小的话诉讼费也就几十块钱,不用怕麻烦,更不用觉得打官司丢面子。
本文仅代表作者观点,不作为正式法律意见,具体案件请咨询专业律师。